Inštitut za ustavno pravo je ugotovil, da je v primeru posojil v švicarskih frankih šlo za škodljiva posojila, pri katerih so kreditojemalci prevzeli nesorazmerno oz. celotno tveganje. Se spomnite, kako so nam jih banke pred leti priporočale?!
Ste tudi vi za nakup doma najeli kredit v švicarskih frankih?
Za aktualne vsebine in novice s področja starševstva in nosečnosti izberite Ringaraja za svoj prednostni vir na Googlu.
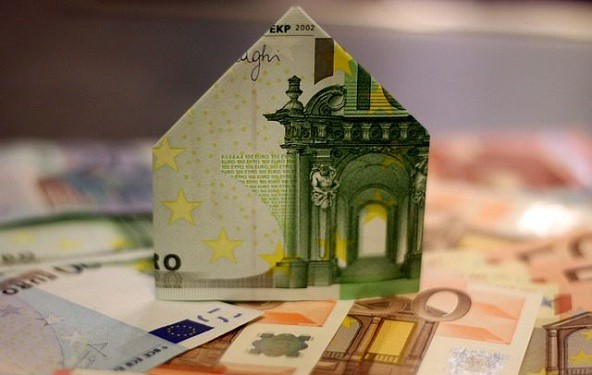
Večina mladih družin si nakupa nepremičnine ne moremo privoščiti drugače kot z najemom kredita. Že nekaj let ga najemamo v evrih, toda ne tako dolgo nazaj so nam banke priporočale najem kredita v švicarskih frankih, ker bi naj bili takšni krediti ugodnejši. Veliko družin je kmalu ugotovilo, da temu ni tako, sedaj pa smo dobili tudi pravno mnenje Inštituta za ustavno pravo, ki "ugotavlja, da je položaj posojilojemalcev v švicarskih frankih moralno, civilnopravno, kazenskopravno in ustavnopravno nesprejemljiv".
Odgovarjati bi morala država
Kot so v Združenju Frank, v okviru katerega sta dr. Boštjan M. Zupančič, nekdanji sodnik Evropskega sodišča za človekove pravice in Ustavnega sodišča RS ter svetovalec ministra za pravosodje, in dr. Ciril Ribičič, redni profesor za ustavno pravo in pravo Sveta Evrope na Pravni fakulteti Univerze v Ljubljani ter nekdanji sodnik Ustavnega sodišča RS, pripravila pravno mnenje o posojilih v švicarskih frankih, zapisali v sporočilu za javnost, se izpostavlja tudi vprašanje neupravičene obogatitve bank in kazenskopravno vprašanje odgovornosti vodilnih oseb v bankah za goljufijo.
"Republika Slovenija bo imela pred Ustavnim sodiščem zadnjo priložnost, da problem razreši v domačem pravnem redu in si tako prihrani še eno obsodbo pred Evropskim sodiščem za človekove pravice. V nasprotnem primeru je zelo verjetno, da bodo kazen za grobo kršitev zakonov namesto bank plačali slovenski davkoplačevalci," še dodajajo in hkrati potrošnike opozarjajo na stališča Sodišča Evropske unije, po katerih je pri obveščanju potencialnih posojilojemalcev potrebno jasno in razumljivo predstaviti kreditne pogoje, in to ne le formalno, temveč tudi vsebinsko tako, da so razvidne vse možne ekonomske posledice tveganj, ki izhajajo za potrošnike iz v naprej predpisanih kreditnih pogojev, valutne klavzule in načina odplačevanja dolgoročnih posojil.
Preden boste torej najemali bančni kredit, obiščite več različnih bank in se posvetujte z različnimi strokovnjaki! Na kaj pa morate biti pozorni pri najemu potrošniškega kredita, pa preverite tukaj.
Ti je članek všeč? Klikni Like in podaj svoj komentar:
Žepnina: da ali ne?
Ali otrok potrebuje žepnino? Pri kateri starosti in koliko evrov mesečno? Ali se bo s pomočjo žepnine naučil ravnati z d...
 4
V septembru dodatek za velike družine
Letos izplačila dodatka za velike družine še ni bilo, na Ministrstvu za delo, družino, socialne zadeve in enake možnosti...
3
Izredni limit – le če ne gre drugače!
Marsikdo najame limit, da bi z njim prebrodil krajšo finančno stisko in poravnal nepričakovane stroške, nekateri pa »v m...
3
To poletje najbolj zaželene varuške
Med najbolj priljubljena dela tega poletja se je uvrstilo delo varuške, ki je premagalo celo tipični sezonski deli anima...
3


 Ringaraja.net uporablja piškotke z namenom zagotavljanja spletne storitve, oglasnih sistemov in funkcionalnosti, ki jih sicer ne bi mogli nuditi.